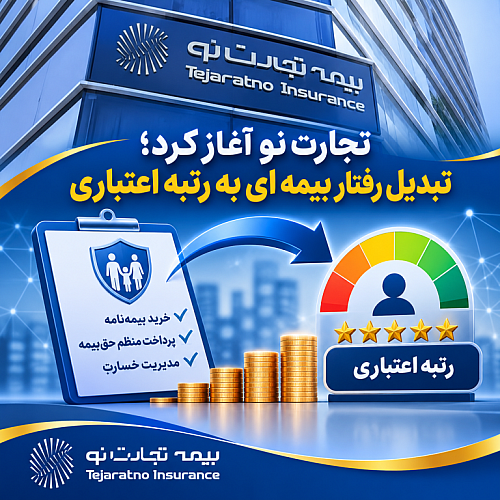


نقدینه - استفاده از رتبه اعتباری مشتریان میتواند به یکی از ابزارهای نوین مدیریت ریسک در شرکتهای بیمه تبدیل شود. شرکتهای بیمه با بهرهگیری از اطلاعات اعتبارسنجی اشخاص حقیقی و حقوقی، قادر خواهند بود پیش از صدور بیمهنامه، ارزیابی دقیقتری از وضعیت مالی، توان ایفای تعهدات و ریسک اعتباری مشتریان داشته باشند. این رویکرد میتواند در تعیین شرایط پرداخت حقبیمه، فروش اقساطی، مدیریت مطالبات و حتی طراحی پیشنهادهای متناسب با سطح ریسک مشتریان مؤثر باشد.
پربیننده ترین خبرها
آخرین خبرها
يکشنبه 24 آبان 1405
به گزارش پایگاه خبری نقدینه ، پیوند صنعت بیمه و نظام اعتبارسنجی؛ از ارزیابی مشتری تا اعتبار رفتاری بیمهگذاران
۱. ارزیابی مشتریان شرکتهای بیمه بر مبنای رتبه اعتباری
استفاده از رتبه اعتباری مشتریان میتواند به یکی از ابزارهای نوین مدیریت ریسک در شرکتهای بیمه تبدیل شود. شرکتهای بیمه با بهرهگیری از اطلاعات اعتبارسنجی اشخاص حقیقی و حقوقی، قادر خواهند بود پیش از صدور بیمهنامه، ارزیابی دقیقتری از وضعیت مالی، توان ایفای تعهدات و ریسک اعتباری مشتریان داشته باشند. این رویکرد میتواند در تعیین شرایط پرداخت حقبیمه، فروش اقساطی، مدیریت مطالبات و حتی طراحی پیشنهادهای متناسب با سطح ریسک مشتریان مؤثر باشد.
۲. تأثیر رفتار بیمهای در رتبه اعتباری افراد
در سوی مقابل، رفتار بیمهای افراد نیز میتواند بهعنوان یکی از مؤلفههای تکمیلی در نظام اعتبارسنجی کشور مورد توجه قرار گیرد. سابقه خرید و استمرار بیمهنامهها، پرداخت منظم حقبیمه، میزان پایبندی به تعهدات قراردادی و سوابق خسارتی، در صورت طراحی یک مدل کارشناسی و عادلانه، میتوانند اطلاعات ارزشمندی درباره رفتار مالی و مدیریت ریسک افراد فراهم کنند.
البته صرف دریافت خسارت نباید بهعنوان شاخص منفی اعتبارسنجی تلقی شود؛ بلکه نوع، فراوانی، علت و الگوی خسارت باید با در نظر گرفتن شرایط بیمهنامه و ماهیت ریسک بررسی شود.
جمعبندی
پیوند نظام اعتبارسنجی و صنعت بیمه میتواند رابطهای دوسویه ایجاد کند؛ بهگونهای که از یک طرف، رتبه اعتباری به شرکتهای بیمه در شناخت بهتر مشتریان و مدیریت ریسک کمک کند و از طرف دیگر، سابقه و رفتار بیمهای افراد به ارتقای دقت نظام اعتبارسنجی کشور منجر شود. تحقق این رویکرد مستلزم تبادل دادههای استاندارد، رعایت حریم خصوصی و تدوین شاخصهای شفاف و غیرتبعیضآمیز است.
<###dynamic-0###>