
رکورد ورود پول به بورس تداوم خواهد داشت؟
نقدینه - رکوردشکنی ورود پول به بورس،از بازگشت اعتماد خبر میدهد،اما به تنهایی دلیلی قطعی برای آغاز یک رونق پایدار نیست.
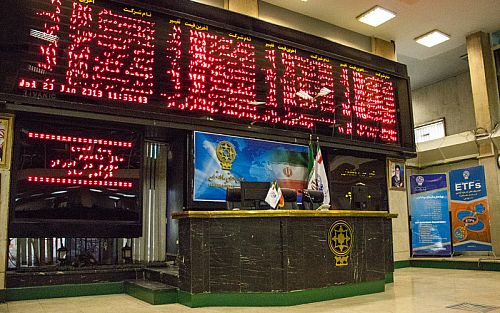
به گزارش پایگاه خبری نقدینه ، بورس تهران در معاملات دیروز(سهشنبه)، یکی از متفاوتترین روزهای خود را پشت سر گذاشت؛ جایی که ورود حدود 12 هزار میلیارد تومان پول حقیقی، نهتنها رکورد قبلی ورود نقدینگی را شکست، بلکه در کنار رشد بیش از 2 درصدی شاخصهای اصلی و مثبت شدن 97 درصد نمادها، از تغییر محسوس موازنه عرضه و تقاضا حکایت داشت. شاخص کل هم با رشد 2.7 درصدی به بیش از 8 میلیون و 357 هزار واحد رسید و ارزش معاملات خرد نیز در محدوده 35 هزار و 700 میلیارد تومان قرار گرفت.
بر این اساس نگاهی به معاملات تالار شیشهای نشان میهد بازار سهام طی هفتههای گذشته تحت تاثیر نگرانیهای سیاسی و احتمال تشدید تنشهای نظامی، با خروج نقدینگی و افزایش احتیاط سرمایهگذاران مواجه شده بود. حتی در مقاطعی که شاخص کل وضعیت مثبتی داشت، خروج پول حقیقی ادامه پیدا میکرد. این رفتار نشان میداد سرمایهگذاران برای تصمیمگیری، وزن قابلتوجهی به ریسکهای سیاسی میدهند.
در چنین شرایطی، طی چند روز گذشته انتشار اخبار مربوط به احتمال ازسرگیری مذاکرات و کاهش تنشها، معادلات ذهنی معاملهگران را تغییر داد؛ و بخشی از سرمایههایی که در دوره نااطمینانی به سمت داراییهایی مانند دلار و طلا حرکت کرده بودند، اکنون بار دیگر بورس را بهعنوان یکی از گزینههای سرمایهگذاری ارزیابی میکنند. همچنین کاهش قیمت در بازار ارز و طلا همزمان با رشد بازار سهام، این احتمال را تقویت میکند که بخشی از جابهجایی نقدینگی میان بازارهای دارایی در حال وقوع است.
با این حال، نباید فراموش کرد که بازار سرمایه بیش از آنکه به خود اخبار واکنش نشان دهد، به انتظاراتی واکنش نشان میدهد که از دل این اخبار شکل میگیرند. در این راستا کارشناسان معتقدند احتمال مذاکره با توافق تفاوت دارد و توافق نیز لزوما به معنای رفع عملی محدودیتهای اقتصادی نیست؛ و فاصله میان انتشار خبر، آغاز گفتوگوها، دستیابی به توافق و مشاهده آثار واقعی آن در اقتصاد میتواند طولانی و همراه با عدم قطعیت باشد.
از سوی دیگر، وضعیت بنیادی شرکتها نیز در ارزیابی چشمانداز بورس اهمیت دارد. کاهش ریسکهای سیاسی و بهبود روابط اقتصادی میتواند زمینه دسترسی بهتر شرکتها به بازارهای صادراتی، تجهیزات، مواد اولیه و فناوری را فراهم کند. چنین تحولاتی در بلندمدت میتواند بر تولید، فروش و سودآوری بنگاهها اثر مثبت بگذارد. البته کاهش نرخ ارز ممکن است در کوتاهمدت برای برخی شرکتهای صادراتمحور چالشهایی ایجاد کند؛ بنابراین نمیتوان آثار تحولات احتمالی سیاسی را برای تمام صنایع یکسان در نظر گرفت.
مقایسه شرایط فعلی بورس با تجربه سال 1399 نیز از همین منظر اهمیت دارد. ارزش دلاری بازار سهام که در اوج آن دوره از 400 میلیارد دلار فراتر رفته بود، اکنون در محدوده 100 میلیارد دلار قرار دارد. نسبت قیمت به سود گذشتهنگر بازار نیز از محدوده 40 واحد در آن مقطع به حدود 7.5 واحد رسیده است. این تفاوتها نشان میدهد از نظر برخی شاخصهای ارزشگذاری، وضعیت امروز بازار سهام با دوران اوج هیجان سال 1399 یکسان نیست؛ هرچند این موضوع بهتنهایی تضمینکننده رشد آینده یا مانع ریزش احتمالی نخواهد بود.
نکته مهم دیگر، رفتار سرمایهگذاران در برابر نرخ بهره است؛ چرا که افزایش نرخ بهره بینبانکی، برخلاف انتظارات برخی فعالان بازار، در روزهای اخیر نتوانست مانع رشد بورس شود. این موضوع نشان میدهد در مقطع فعلی، متغیرهای سیاسی و انتظارات ناشی از احتمال کاهش تنشها، وزن بیشتری در تصمیمگیری معاملهگران پیدا کردهاند.
با این تفاسیر، بزرگترین تهدید پیش روی بازار سهام این روزها میتواند تبدیل خوشبینی به انتظار قطعی باشد؛ و تجربه اقتصاد کشور نشان داده است خبرهای مثبت سیاسی همیشه به نتایج عملی و پایدار منتهی نمیشوند؛ ضمن این که اگر سرمایهگذاران تنها بر مبنای احتمال توافق اقدام به خرید سهام کنند، هرگونه توقف یا تغییر در روند مذاکرات میتواند انتظارات شکلگرفته را بهسرعت معکوس کند.
در مجموع، کارشناسان میگویند رکورد ورود پول حقیقی را باید نشانهای مهم از بازگشت بخشی از اعتماد به بازار سهام دانست، اما نه دلیلی قطعی برای آغاز یک رونق پایدار. از این رو، آزمون واقعی بورس زمانی آغاز میشود که جریان نقدینگی در روزهای بعد نیز تداوم داشته باشد، گزارشهای عملکرد شرکتها از انتظارات حمایت کنند و اخبار سیاسی از مرحله گمانهزنی به تحولات عملی برسند. بنابراین بورس برای عبور از یک صعود هیجانی و ورود به دورهای پایدار، بیش از هر چیز به ثبات انتظارات و بازگشت اعتماد نیاز دارد.