گزینه «بابت» در انتقال وجه را دست کم نگیرید
نقدینه - ثبت صحیح «بابت» در انتقال وجه، علاوه بر شفافتر شدن تراکنشها، میتواند از ابهام در بررسیهای بانکی و مالیاتی جلوگیری کند.
به گزارش پایگاه خبری نقدینه ، تا چند سال قبل بسیاری از مشتریان بدون توجه به فیلد «بابت»، انتقال وجه خود را انجام میدادند، اما با توسعه حسابرسیهای سیستمی، مبارزه با پولشویی و اتصال بیشتر سامانههای بانکی، این فیلد اکنون به بخشی از هویت هر تراکنش تبدیل شده و ثبت صحیح آن اهمیت بیشتری پیدا کرده است. اهمیت ثبت صحیح «بابت» بهویژه در تراکنشهای با مبالغ بالا بیشتر است؛ زیرا طبق ضوابط بانک مرکزی، در این دسته از نقلوانتقالات علاوه بر درج «بابت»، در موارد مقرر ارائه اسناد و مدارک مرتبط نیز الزامی است.
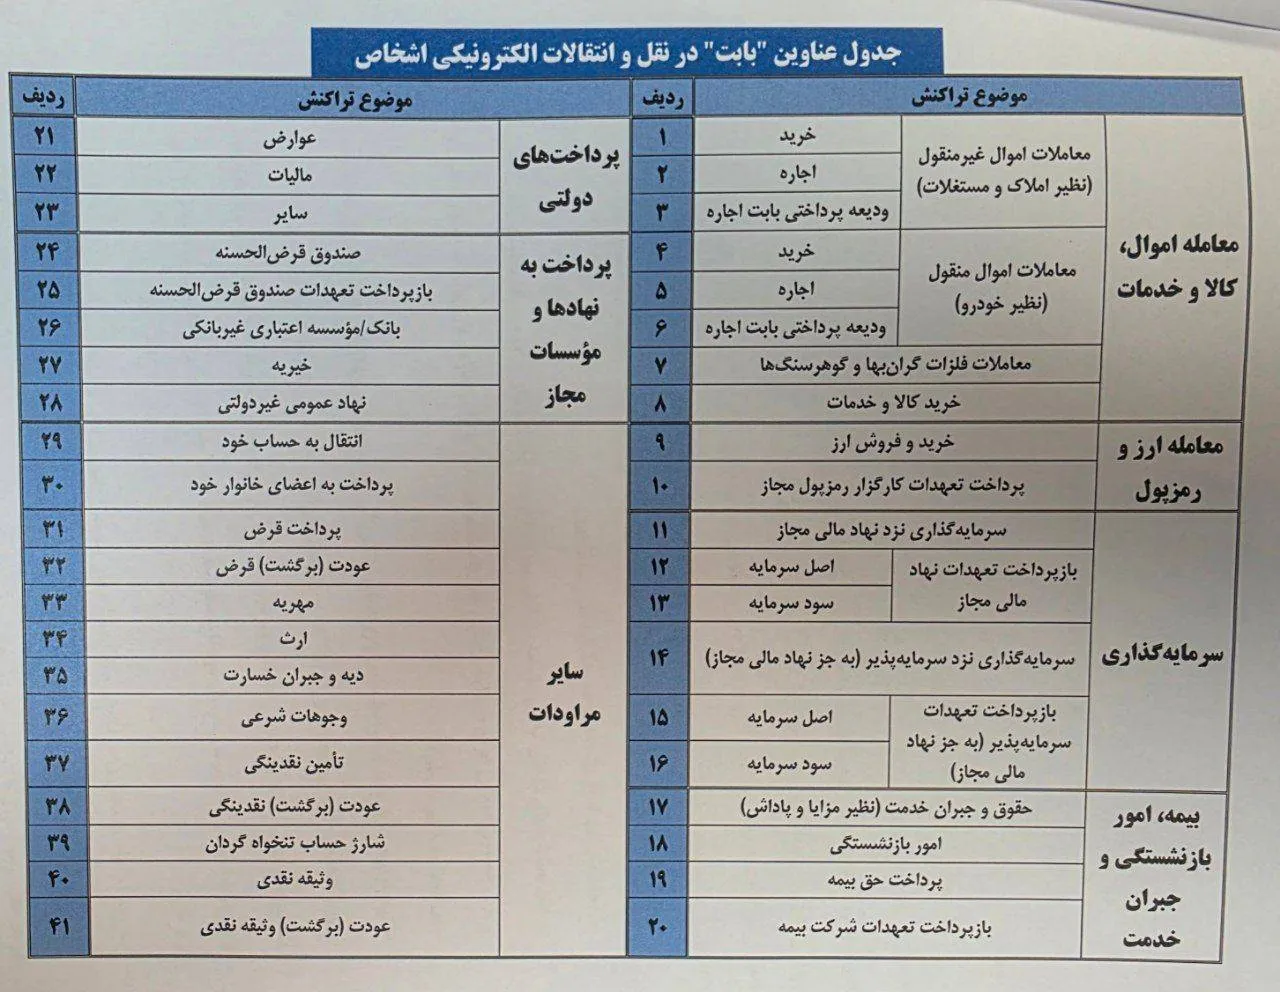
تا پیش از این، بخش قابل توجهی از نقلوانتقالات بانکی با عناوین کلی مانند «سایر» یا «مدیریت نقدینگی» ثبت میشد؛ موضوعی که گاهی تشخیص علت واقعی انتقال وجه را دشوار میکرد. به همین دلیل بانک مرکزی با بازنگری جدول عناوین «بابت»، تعداد گزینههای قابل انتخاب را به ۴۱ عنوان افزایش داده تا کاربران بتوانند دلیل انتقال وجه را متناسب با نوع معامله یا پرداخت خود ثبت کنند.
یکی از مهمترین بخشهای این جدول، «معامله اموال، کالا و خدمات» است. در این بخش دیگر همه خریدها ذیل یک عنوان کلی قرار نمیگیرند؛ بلکه برای خرید، اجاره و پرداخت ودیعه املاک، خرید یا اجاره اموال منقول مانند خودرو، معاملات طلا، سکه و فلزات گرانبها و همچنین خرید کالا و خدمات، گزینههای مجزایی در نظر گرفته شده است؛ بنابراین اگر فردی مبلغی را بابت خرید خودرو یا پرداخت ودیعه مسکن منتقل میکند، بهتر است همان عنوان مرتبط را انتخاب کند.
برای فعالان بازار ارز نیز گزینه اختصاصی «خرید و فروش ارز» پیشبینی شده و در حوزه رمزارزها نیز علاوه بر ثبت معاملات، عنوان «پرداخت تعهدات کارگزار رمزارز مجاز» در جدول دیده میشود.
در بخش سرمایهگذاری نیز عناوین متنوعی برای ثبت دقیقتر تراکنشها در نظر گرفته شده است. سرمایهگذاری نزد نهادهای مالی مجاز، سرمایهگذاری نزد سایر سرمایهپذیران، دریافت اصل سرمایه و سود سرمایه، هر کدام عنوان مستقلی دارند تا ماهیت این نقلوانتقالات از همان ابتدا مشخص باشد.
همچنین پرداختهای مربوط به حقوق و مزایا، امور بازنشستگی، پرداخت حق بیمه و بازپرداخت خسارت شرکتهای بیمه نیز هر کدام گزینه اختصاصی خود را دارند و دیگر نیازی نیست این تراکنشها با عناوین کلی ثبت شوند.
شاید کاربردیترین بخش این جدول برای عموم مردم، قسمت «سایر مراودات» باشد. در این بخش، انتقال وجه بین حسابهای شخصی با عنوان «انتقال به حساب خود» ثبت میشود؛ عنوانی که جایگزین گزینه «مدیریت نقدینگی» شده است. همچنین برای پرداخت به اعضای خانواده، پرداخت قرض، عودت (بازگشت) قرض، مهریه، ارث، دیه و جبران خسارت، وجوهات شرعی، تأمین نقدینگی، عودت تأمین نقدینگی، شارژ حساب تنخواهگردان، ودیعه نقدی و بازگشت آن نیز گزینههای مجزایی پیشبینی شده است.
برای مثال اگر فردی مبلغی را به حساب شرکت خود واریز میکند تا هزینههای جاری کسبوکار تأمین شود، بهتر است گزینه «تأمین نقدینگی» را انتخاب کند و هنگام بازگشت همان مبلغ نیز از عنوان «عودت تأمین نقدینگی» استفاده شود. همچنین اگر انتقال وجه صرفاً بین دو حساب متعلق به یک شخص انجام میشود، انتخاب گزینه «انتقال به حساب خود» دقیقترین انتخاب خواهد بود. در مقابل، اگر مبلغی را به فردی قرض میدهید یا قرضی را پس میگیرید، بهتر است از گزینههای «پرداخت قرض» و «عودت قرض» استفاده کنید تا نوع تراکنش بهدرستی ثبت شود.
بر اساس ضوابط بانک مرکزی، در برخی تراکنشهای با مبالغ بالا، ثبت «بابت» و در مواردی ارائه اسناد و مدارک مرتبط نیز الزامی است. به همین دلیل کارشناسان توصیه میکنند کاربران، بهویژه صاحبان کسبوکار و افرادی که تراکنشهای با مبالغ قابل توجه انجام میدهند، هنگام انتقال وجه عنوانی را انتخاب کنند که با ماهیت واقعی تراکنش مطابقت داشته باشد. این اقدام علاوه بر شفافتر شدن اطلاعات بانکی، میتواند در فرآیندهای نظارتی و رسیدگیهای بعدی، از جمله رسیدگیهای مالیاتی، از بروز ابهام و درخواست ارائه توضیحات یا مستندات تکمیلی جلوگیری کند.
در مجموع میتوان گفت شاید انتخاب گزینه «بابت» تنها چند ثانیه زمان ببرد، اما همین چند ثانیه میتواند در آینده، هنگام بررسی تراکنش، تفاوت میان یک انتقال وجه شفاف و یک تراکنش نیازمند ارائه توضیحات و مستندات را رقم بزند. به همین دلیل، توصیه میشود کاربران از این پس، این گزینه را نه یک مرحله تشریفاتی، بلکه بخشی از اطلاعات اصلی هر تراکنش بانکی بدانند.