
تاریخ : دوشنبه 13 مهر 1405 - 09:21 کد مطلب : 138363
بورس در جایگاه سوم جذب نقدینگی در تابستان قرار گرفت
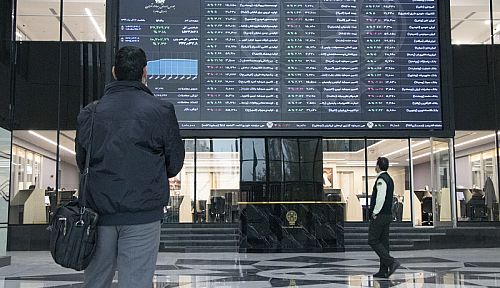
نقدینه - بازار سهام در تابستان امسال، با جذب 16 همت نقدینگی، بعد از صندوقهای درآمد ثابت و طلا در جایگاه سوم قرار گرفت.
به گزارش پایگاه خبری نقدینه ، بررسی جریان ورود پول حقیقی به ابزارهای مختلف بازار سرمایه از ابتدای تابستان امسال نشان میدهد همزمان با افزایش قابلتوجه نرخ دلار، صندوقهای درآمد ثابت بیش از سایر گزینهها مورد توجه سرمایهگذاران قرار گرفتهاند. بر اساس آمار منتشرشده، در این دوره بیش از 72 هزار میلیارد تومان پول حقیقی وارد صندوقهای درآمد ثابت شده است؛ در حالی که ورود پول به صندوقهای طلا حدود 33 هزار میلیارد تومان و به بازار سهام نزدیک به 16 هزار میلیارد تومان بوده است. این ترکیب نشان میدهد که افزایش قیمت ارز لزوما به معنای حرکت گسترده سرمایهها به سمت داراییهای پرریسک یا ابزارهای مبتنی بر طلا نیست و میزان ریسکپذیری سرمایهگذاران نیز در انتخاب مقصد نقدینگی نقش تعیینکنندهای دارد.
اختلاف معنادار در جذب پول
همچنین مقایسه ارقام ورود پول نشان میدهد صندوقهای درآمد ثابت در جذب سرمایه حقیقی فاصله قابلتوجهی با دو گزینه دیگر دارند. میزان ورود پول به این صندوقها بیش از دو برابر صندوقهای طلا و حدود 4.5 برابر بازار سهام بوده است. از مجموع تقریبی 121 هزار میلیارد تومان ورود پول حقیقی به این سه گروه، نزدیک به 60 درصد به صندوقهای درآمد ثابت اختصاص داشته؛ و در این میان سهم صندوقهای طلا حدود 27 درصد و سهم بازار سهام نیز نزدیک به 13 درصد بوده است.
این آمار از آن جهت اهمیت دارد که در دورههای افزایش نرخ ارز، معمولا بخشی از سرمایهگذاران برای حفظ ارزش داراییهای خود به سمت طلا و سهام شرکتهای صادراتمحور حرکت میکنند. با این حال، دادههای تابستان امسال نشان میدهد بخش عمده منابع تازهوارد به بازار سرمایه، دستکم در میان این سه گزینه، به ابزاری اختصاص یافته که عموما نوسان کمتری نسبت به سهام و طلا دارد.
البته ورود پول به صندوقهای درآمد ثابت را نباید بهتنهایی نشانه خروج قطعی سرمایهگذاران از بازار سهام یا بیاعتمادی آنها به آینده بورس دانست. این صندوقها میتوانند برای نگهداری موقت منابع، مدیریت نقدینگی و کاهش ریسک پرتفوی مورد استفاده قرار گیرند. بنابراین، بخشی از این جابهجایی ممکن است ماهیتی موقت داشته باشد و با تغییر شرایط اقتصادی و انتظارات سرمایهگذاران، مسیر دیگری در پیش بگیرد.
دلار صعود کرد؛ طلا در رتبه دوم ماند
همچنین بر اساس گزارشها، نرخ دلار از محدوده 156 هزار تومان در کف تابستانی به بیش از 260 هزار تومان رسیده است. با وجود این افزایش، صندوقهای طلا نتوانستهاند بیشترین سهم از ورود پول حقیقی را به خود اختصاص دهند و پس از صندوقهای درآمد ثابت در جایگاه دوم قرار گرفتهاند.
نکته مهم آن است که بازدهی صندوقهای طلا تنها به تغییر نرخ دلار وابسته نیست؛ و قیمت جهانی طلا، نرخ ارز داخلی، حباب قیمت در بازار داخلی، هزینههای معاملاتی و فاصله قیمت صندوق از ارزش خالص داراییهای آن نیز بر عملکرد این ابزارها اثر میگذارند. از این رو، افزایش نرخ ارز بهتنهایی برای پیشبینی بازدهی صندوقهای طلا کافی نیست.
از سوی دیگر، ورود حدود 33 هزار میلیارد تومان پول حقیقی به این صندوقها همچنان از حضور قابلتوجه سرمایهگذاران در بازار طلا حکایت دارد. با این حال، فاصله این رقم با جریان نقدینگی صندوقهای درآمد ثابت نشان میدهد در دوره مورد بررسی، بخشی از سرمایهگذاران به جای پذیرش نوسانات بیشتر با هدف کسب بازدهی بالاتر، ثبات نسبی و امکان مدیریت نقدینگی را در اولویت قرار دادهاند.
سهم محدود بورس از پولهای تازهوارد
بررسیها حکایت از این دارد که بازار سهام نیز از ابتدای تابستان حدود 16 هزار میلیارد تومان پول حقیقی جذب کرده است. این رقم نشان میدهد با وجود نوسانات اقتصادی و افزایش نرخ ارز، تقاضا برای سهام بهطور کامل از بین نرفته است. با این حال، سهم محدود بورس از مجموع ورود پول به سه گروه یادشده، بیانگر آن است که بازار سهام در جذب منابع جدید با رقبای کمریسکتر خود فاصله دارد.
به باور کارشناسان در ارزیابی این وضعیت باید به تفاوت میان رشد شاخصها و جریان ورود پول نیز توجه کرد؛ جایی که افزایش قیمت سهام لزوما به معنای ورود گسترده سرمایه جدید نیست؛ چرا که قیمتها میتوانند در نتیجه جابهجایی سهام میان خریداران و فروشندگان یا تغییر انتظارات بازار افزایش یابند. از سوی دیگر، سرمایهگذاران ممکن است پس از رشد قیمتها، بخشی از منابع خود را از سهام خارج کنند و در صندوقهای درآمد ثابت نگه دارند تا در فرصت مناسب دوباره وارد بازار شوند.
به همین دلیل، بررسی همزمان ارزش معاملات، خالص ورود و خروج پول حقیقی، وضعیت سودآوری شرکتها و نسبت قیمت به سود سهام برای ارزیابی چشمانداز بورس ضروری است؛ و در همین حال تکیه صرف بر رشد دلار یا افزایش شاخصها نمیتواند تصویر کاملی از رفتار سرمایهگذاران ارائه کند.
آیا پولها دوباره به سمت سهام حرکت میکنند؟
در این میان، تداوم ورود پول به صندوقهای درآمد ثابت میتواند نشانهای از ترجیح نقدشوندگی و کاهش ریسک در شرایط نااطمینانی باشد؛ اما برای نتیجهگیری درباره مسیر آینده بازار سرمایه، باید پایداری این روند و تغییرات جریان نقدینگی در هفتههای بعد را نیز بررسی کرد؛ به این دلیل که کاهش نااطمینانیهای اقتصادی، بهبود چشمانداز سودآوری شرکتها و افزایش قابلیت پیشبینی سیاستهای اقتصادی میتواند زمینه بازگشت بخشی از منابع به بازار سهام را فراهم کند. در مقابل، افزایش ریسکهای سیاسی و اقتصادی یا تضعیف انتظارات نسبت به سودآوری شرکتها ممکن است جذابیت ابزارهای کمریسکتر را حفظ کند.
در مجموع، آمارهای ابتدای تابستان 1405 نشان میدهد رشد نرخ دلار بهتنهایی نتوانسته مسیر نقدینگی بازار سرمایه را تعیین کند؛ و صندوقهای درآمد ثابت با جذب بیش از 72 هزار میلیارد تومان پول حقیقی، مقصد اصلی سرمایهگذاران در میان سه گروه مورد بررسی بودهاند. این روند بیش از آنکه از یک انتخاب قطعی میان بورس، طلا و ارز حکایت داشته باشد، نشان میدهد در شرایط نااطمینانی، مدیریت ریسک و حفظ امکان دسترسی به منابع مالی میتواند بر تعقیب بازدهی بالاتر اولویت پیدا کند.
https://naghdineh.ir/page/138363/
لینک مطلب :